


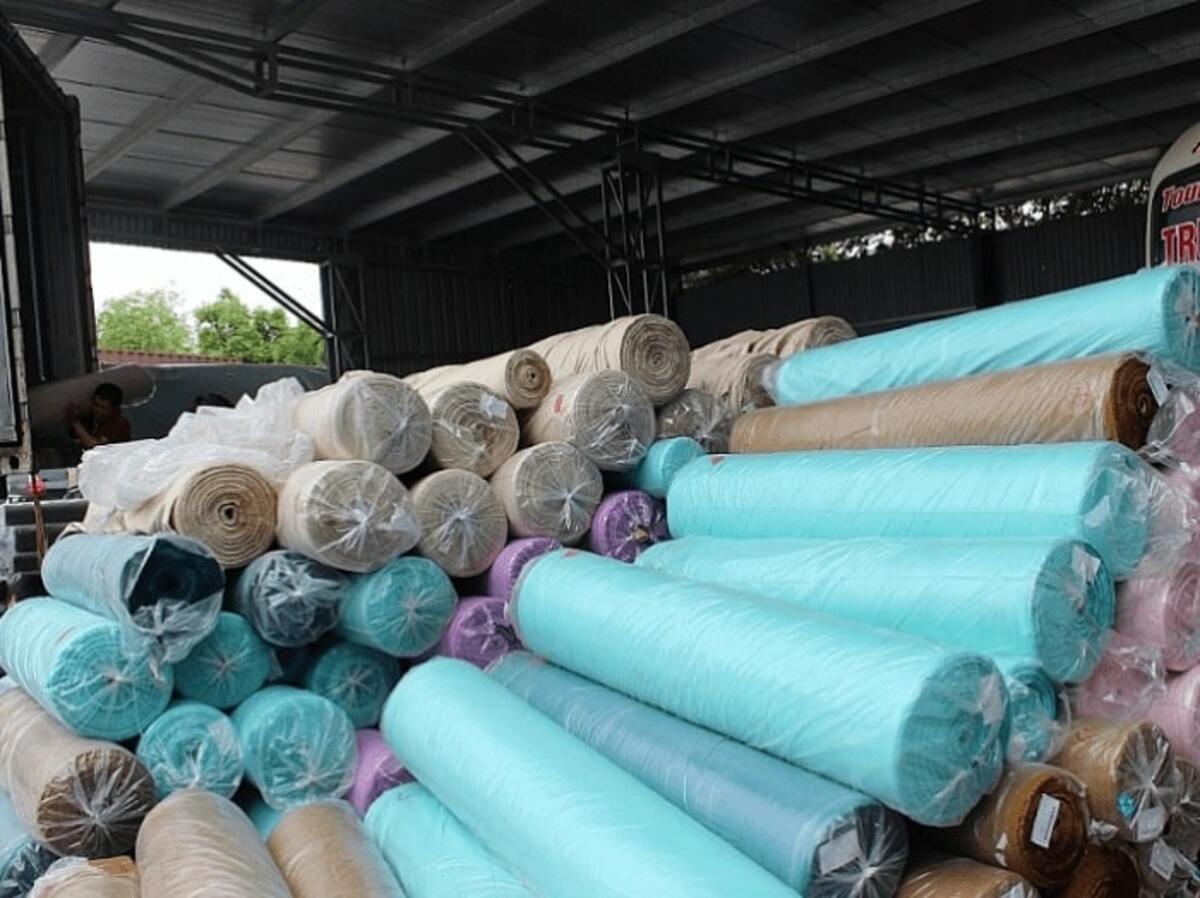
Thủ tục nhập khẩu vải may mặc năm 2026: Hồ sơ, quy trình và thuế nhập khẩu
Thủ tục nhập khẩu vải may mặc là vấn đề được nhiều doanh nghiệp dệt may và thương mại quan tâm khi muốn đưa nguyên liệu về phục vụ sản xuất hoặc kinh doanh. Năm 2026, quy định về kiểm tra chất lượng, công bố hợp quy và ưu đãi thuế theo các hiệp định thương mại tiếp tục được cập nhật, đòi hỏi doanh nghiệp nắm rõ để tránh rủi ro và tối ưu chi phí.
Vải may mặc không thuộc danh mục hàng cấm nhập khẩu theo Nghị định 69/2018/NĐ-CP. Doanh nghiệp được phép nhập khẩu như hàng hóa thông thường, nhưng phải tuân thủ các quy định liên quan đến chất lượng, ghi nhãn và thủ tục hải quan.
—Chính sách pháp lý áp dụng năm 2026
Các văn bản pháp lý doanh nghiệp cần quan tâm khi thực hiện thủ tục nhập khẩu vải may mặc gồm:
- Nghị định 69/2018/NĐ-CP về quản lý ngoại thương.
- Thông tư 21/2017/TT-BCT và Thông tư 07/2018/TT-BCT quy định QCVN 01:2017/BCT về giới hạn formaldehyt và amin thơm chuyển hóa từ thuốc nhuộm azo.
- Thông tư 33/2026/TT-BCT (có hiệu lực từ 01/07/2026) về phân loại hàng hóa theo mức độ rủi ro và cập nhật quy chuẩn sửa đổi.
- Nghị định 43/2017/NĐ-CP và các văn bản sửa đổi, bổ sung về nhãn hàng hóa.
- Các nghị định về biểu thuế xuất nhập khẩu ưu đãi và ưu đãi đặc biệt theo từng hiệp định thương mại tự do (FTA).
Vải nhập khẩu có thể thuộc diện phải thực hiện các yêu cầu về kiểm tra chất lượng, công bố hợp quy tùy thuộc vào quy định áp dụng tại từng thời điểm, loại sản phẩm và mục đích sử dụng.
Trường hợp doanh nghiệp nhập khẩu vải để gia công hoặc sản xuất hàng xuất khẩu, một số thủ tục kiểm tra chuyên ngành có thể được áp dụng khác so với hàng nhập khẩu để lưu thông trên thị trường nội địa. Doanh nghiệp cần xác định rõ mục đích nhập khẩu trước khi chuẩn bị hồ sơ.
—Mã HS và thuế suất nhập khẩu vải may mặc
Vải may mặc thuộc Phần XI của Biểu thuế, chủ yếu nằm trong các chương từ 50 đến 60. Việc xác định mã HS phụ thuộc vào chất liệu, thành phần, cấu tạo, cách dệt hoặc đan và các đặc tính cụ thể của từng loại vải.
Một số nhóm mã HS thường gặp gồm:
- Chương 50: Vải từ tơ tằm, trong đó có nhóm mã 5007.
- Chương 51: Vải từ lông cừu hoặc lông động vật.
- Chương 52: Vải bông, trong đó có các nhóm mã 5208, 5209 và các nhóm liên quan.
- Chương 54 và 55: Vải từ sợi filament hoặc xơ staple nhân tạo.
Thuế suất nhập khẩu thực tế phụ thuộc vào mã HS cụ thể, xuất xứ hàng hóa và điều kiện hưởng ưu đãi thuế theo từng hiệp định thương mại.
Một số mức thuế tham khảo gồm:
- Thuế nhập khẩu ưu đãi (MFN): thường dao động khoảng 5% đến 20% tùy mã HS.
- Thuế nhập khẩu ưu đãi đặc biệt theo ACFTA: có thể từ 0% đến 5% đối với hàng hóa đáp ứng điều kiện hưởng ưu đãi và có chứng từ xuất xứ phù hợp.
- Thuế giá trị gia tăng (VAT): mức thuế áp dụng phụ thuộc vào chính sách thuế tại từng thời điểm và mã hàng cụ thể.
Doanh nghiệp nên tra cứu chính xác mã HS và mức thuế trên Cổng thông tin điện tử của cơ quan Hải quan hoặc biểu thuế hiện hành trước khi mở tờ khai. Việc xác định sai mã HS có thể dẫn đến khai sai thuế suất và phát sinh nguy cơ bị truy thu thuế sau thông quan.
—Bộ hồ sơ hải quan nhập khẩu vải may mặc
Hồ sơ nhập khẩu vải may mặc cần được chuẩn bị đầy đủ và thống nhất về số lượng, chủng loại, trị giá, điều kiện giao hàng và xuất xứ.
Các chứng từ thường gồm:
- Tờ khai hải quan điện tử trên hệ thống VNACCS/VCIS.
- Hợp đồng thương mại (Sales Contract).
- Hóa đơn thương mại (Commercial Invoice).
- Phiếu đóng gói (Packing List).
- Vận đơn đường biển (Bill of Lading) hoặc vận đơn hàng không (Air Waybill).
- Giấy chứng nhận xuất xứ (C/O) nếu doanh nghiệp muốn hưởng thuế nhập khẩu ưu đãi đặc biệt theo FTA.
- Catalog hoặc tài liệu kỹ thuật mô tả sản phẩm trong trường hợp cần xác định chính xác mã HS.
- Chứng từ kiểm tra chất lượng hoặc công bố hợp quy nếu thuộc trường hợp phải thực hiện.
Tất cả chứng từ cần được kiểm tra trước khi khai báo để hạn chế sai lệch giữa Invoice, Packing List, vận đơn, C/O và tờ khai hải quan.
—Quy trình thực hiện thủ tục nhập khẩu vải may mặc
Quy trình nhập khẩu vải may mặc có thể được thực hiện theo các bước cơ bản dưới đây:
Bước 1: Xác định mã HS và chuẩn bị chứng từ
Doanh nghiệp cần xác định chính xác mã HS dựa trên thành phần, chất liệu, cấu tạo và đặc tính của vải. Đồng thời, yêu cầu nhà cung cấp chuẩn bị đầy đủ Invoice, Packing List, vận đơn và C/O nếu có.
Trước khi nhập khẩu, doanh nghiệp nên kiểm tra thông tin về thành phần vải và các yêu cầu kỹ thuật liên quan để xác định chính xác nghĩa vụ kiểm tra chất lượng, công bố hợp quy hoặc các thủ tục chuyên ngành khác nếu có.
Bước 2: Đăng ký kiểm tra chất lượng và thực hiện công bố hợp quy nếu thuộc diện áp dụng
Đối với hàng hóa thuộc diện phải kiểm tra chất lượng hoặc công bố hợp quy theo quy định hiện hành, doanh nghiệp cần đăng ký và thực hiện các thủ tục cần thiết với tổ chức được cơ quan có thẩm quyền chỉ định.
Doanh nghiệp có thể phải lấy mẫu sản phẩm để kiểm nghiệm các chỉ tiêu theo quy chuẩn kỹ thuật tương ứng. Sau khi có kết quả phù hợp, thực hiện các bước công bố theo quy định nếu sản phẩm thuộc diện phải công bố hợp quy.
Việc kiểm tra chất lượng và công bố hợp quy cần được xác định theo đúng loại vải, mục đích nhập khẩu và quy định có hiệu lực tại thời điểm làm thủ tục.
Bước 3: Khai báo hải quan
Doanh nghiệp tiến hành khai tờ khai hải quan điện tử trên hệ thống VNACCS/VCIS và nộp các chứng từ cần thiết theo yêu cầu của cơ quan Hải quan.
Sau khi tờ khai được tiếp nhận, hệ thống sẽ phân luồng kiểm tra. Tùy trường hợp, tờ khai có thể được phân luồng xanh, vàng hoặc đỏ.
Đối với tờ khai luồng đỏ, cơ quan Hải quan sẽ thực hiện kiểm tra thực tế hàng hóa theo quy định trước khi quyết định thông quan.
Bước 4: Nộp thuế và thông quan
Doanh nghiệp thực hiện nghĩa vụ thuế nhập khẩu, thuế giá trị gia tăng và các khoản phải nộp khác nếu có.
Sau khi hoàn thành các nghĩa vụ cần thiết và đáp ứng đầy đủ điều kiện thông quan, hàng hóa được giải phóng để đưa về kho hoặc tiếp tục thực hiện các công đoạn logistics tiếp theo.
Bước 5: Nhận hàng và lưu trữ hồ sơ
Sau khi hàng được thông quan, doanh nghiệp tiến hành nhận hàng tại cảng, kho hoặc địa điểm giao nhận theo thỏa thuận.
Doanh nghiệp cần kiểm tra số lượng, chủng loại, tình trạng bao bì và thực tế hàng hóa khi nhận. Đồng thời, toàn bộ chứng từ liên quan đến lô hàng cần được lưu trữ theo đúng quy định để phục vụ công tác kiểm tra sau thông quan khi cần thiết.
Thời gian thông quan thực tế phụ thuộc vào tình trạng hồ sơ, kết quả phân luồng, phương thức vận chuyển và việc hàng hóa có thuộc diện kiểm tra chuyên ngành hay không.
—Lưu ý quan trọng để tránh rủi ro khi nhập khẩu vải
- Không nhập khẩu vải đã qua sử dụng nếu mặt hàng thuộc trường hợp bị cấm nhập khẩu theo quy định hiện hành.
- Kiểm tra và thực hiện đúng quy định về nhãn hàng hóa, bao gồm tên hàng, thành phần, xuất xứ và thông tin của tổ chức, cá nhân chịu trách nhiệm về hàng hóa.
- Tận dụng C/O theo các FTA như Form E, Form D, EVFTA và các chứng từ xuất xứ khác nếu hàng hóa đáp ứng đầy đủ điều kiện hưởng thuế ưu đãi.
- Trường hợp nhập khẩu để sản xuất hàng xuất khẩu hoặc gia công xuất khẩu, doanh nghiệp cần theo dõi định mức, nguyên phụ liệu và thực hiện báo cáo, quyết toán theo quy định áp dụng.
- Thường xuyên cập nhật các văn bản pháp luật mới của Bộ Công Thương, Bộ Tài chính và cơ quan Hải quan vì chính sách quản lý, kiểm tra chuyên ngành và thuế có thể được sửa đổi.
Kết luận
Thủ tục nhập khẩu vải may mặc năm 2026 sẽ thuận lợi hơn khi doanh nghiệp chuẩn bị đầy đủ hồ sơ, xác định đúng mã HS và kiểm tra trước các yêu cầu về chất lượng, nhãn hàng hóa cũng như chính sách thuế áp dụng cho từng loại sản phẩm.
Việc nắm rõ quy trình nhập khẩu giúp doanh nghiệp hạn chế sai sót trong khai báo, chủ động chi phí và giảm nguy cơ phát sinh vấn đề trong quá trình thông quan hoặc kiểm tra sau thông quan.
Doanh nghiệp nên làm việc với đơn vị logistics hoặc đại lý hải quan có kinh nghiệm trong lĩnh vực dệt may để được hỗ trợ từ khâu tư vấn mã HS, kiểm tra chứng từ, chuẩn bị hồ sơ đến khai báo và thông quan.
Nếu bạn đang tìm kiếm đối tác hỗ trợ trọn gói từ tư vấn mã HS, chuẩn bị hồ sơ, hỗ trợ thủ tục chuyên ngành đến thông quan hàng hóa, có thể tham khảo dịch vụ của Logistics37 tại https://logistics37.com.
Đội ngũ Logistics37 hỗ trợ doanh nghiệp trong quá trình xử lý các lô hàng vải may mặc, giúp chủ động hồ sơ, hạn chế sai sót và tối ưu quá trình nhập khẩu.
Cập nhật thường xuyên các văn bản pháp lý mới là yếu tố quan trọng để doanh nghiệp chủ động trong hoạt động nhập khẩu và xây dựng quy trình logistics ổn định, hiệu quả.